

数字货币APR和APY有啥区别?年化收益到底怎么算,别被高数字忽悠
玩DeFi、质押、定投这些活儿,APR几乎天天见。平台页面一摆就是"年化18%",看着挺心动。但数字货币里的APR跟银行定期完全不是一回事,背后藏着复利、锁仓、代币贬值这些变量,光看一个数字就冲进去数字货币apr,大概率要吃亏。
APR是简单利率,一年内不滚动;APY才是复利滚出来的真实年化。某协议标APR 20%,你每月把利息提出来花掉,一年到手就是20%;要是开启自动再投资,APY可能跑到22%甚至更高。但代币本身在跌的话,纸面APR再高也白搭,实际到手照样亏。
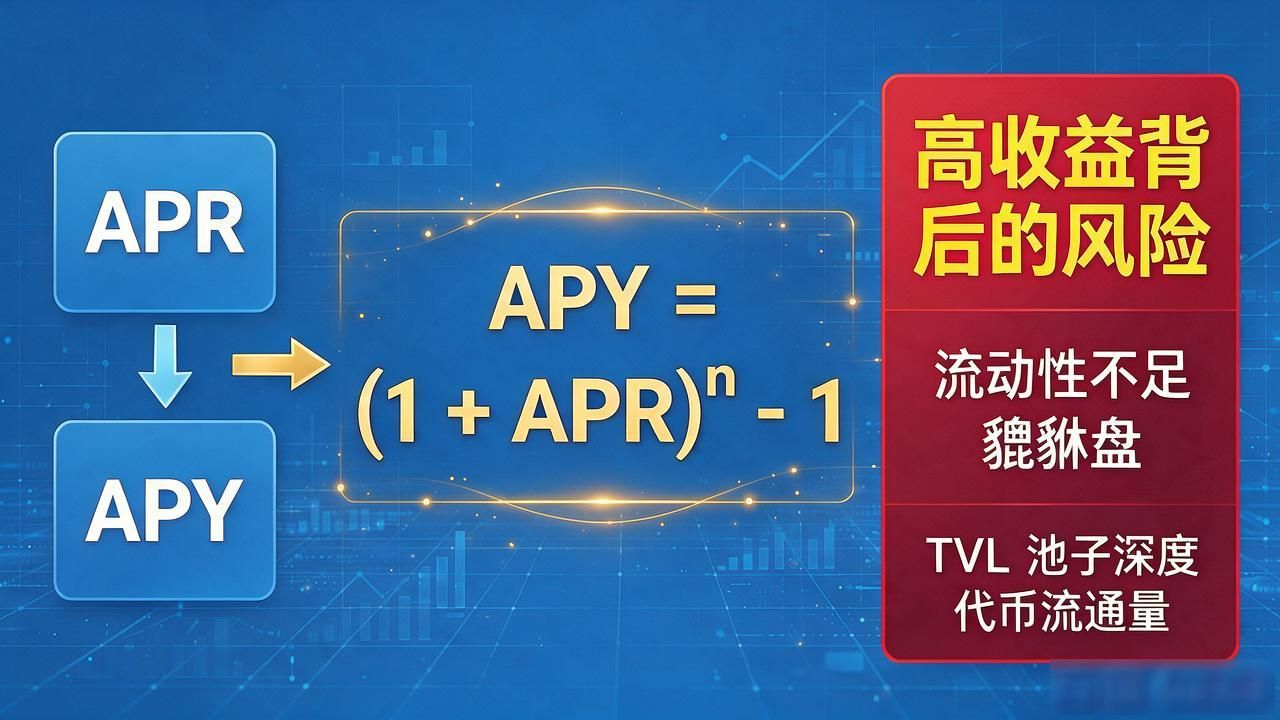
还有个坑很多人忽略了——流动性。不少项目为了拉人把APR抬到50%、100%数字货币APR和APY有啥区别?年化收益到底怎么算,别被高数字忽悠,看着特别香。钱真放进去才发现池子深度薄得可怜,一卖滑点巨大,想跑都跑不动。貔貅盘更不用提,只进不出。看APR必须同时盯TVL、池子深度和代币流通量,单看一个数字太天真。
我现在看APR的习惯是,把数字除以365算出日均收益,扣掉gas费、滑点、交易税,看看实际能落袋多少。日均跑不赢U本位,不如放着不动。锁仓期越长风险敞口越大,别被"锁三个月APR翻一倍"这种话术晃了眼。
你之前有没有被哪个项目的APR数字坑过?评论区聊聊,我帮你看看那个数字到底靠不靠谱。