

电子支付有利数字货币?扫码、数字钱包、离线付款日常差在哪
在支付结算部干了十二年,从磁条卡到芯片卡再到满街二维码,我最大的感受是:电子支付有利数字货币这件事,不是文件里的套话,是真真切切落在每个普通人钱包和手机里头的变化。
现在去菜市场、坐公交,掏手机扫一下就行,连五块钱都不用再带现金。去年回趟县城,连修车师傅都贴了码,二十块油钱直接扫掉。这种便利是过去十年一笔一笔硬铺出来的,不是PPT里的漂亮数字。
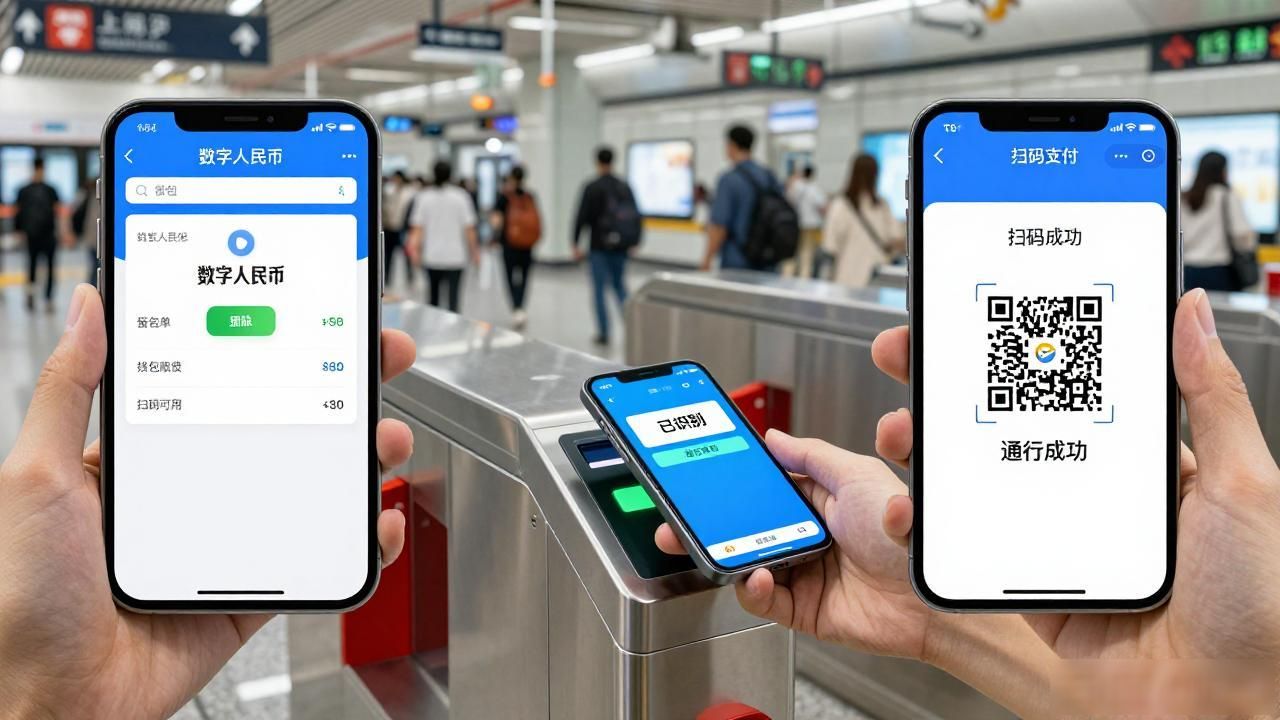
数字人民币试点铺开以后,我在网点见过不少人围过来问"跟微信支付宝到底有啥不一样"。说白了,它多了一层法定货币身份,断网离线都能用。上个月地铁试点我试过一次,币装进钱包,闸机"嘀"一下就过了,体感跟扫码差不多,但后台清算逻辑完全不同。
真正有利的是风控和清结算。以前跨行转账、小额跨境付款,手续费和到账时间让商户叫苦。数字人民币走央行数字货币体系,点对点支付把中间环节砍掉了电子支付有利数字货币?扫码、数字钱包、离线付款日常差在哪,商户那头到账基本是实时的,结算成本肉眼可见降了一截。
也不是所有场景都丝滑。社区调研时发现,老年人对"再多一个钱包"还是犯怵,双离线支付听着高级,实际得先下载App、绑卡、激活,比直接扫码多两步,接受度就打了个折。你平时买东西,是继续扫老码电子支付有利数字货币,还是已经下了数字人民币钱包?用起来顺不顺手?