

银行数字货币管理实操:风控怎么搭、清结算怎么跑、合规怎么过
在商业银行做清算和数字资产风控快十五年了,从最早盯比特币场外交易,到参与数字人民币的体系化运营,越来越清楚地感受到:银行管理数字货币,核心就三条线——风控怎么搭、清结算怎么跑、合规怎么过。这三条线不是各管各的,必须拧成一个闭环才能真正落地。
风控这块银行数字货币管理,不少中小银行还在用"设限额、盯报表"的老套路。数字资产管理要的是实时交易图谱——把客户钱包、交易对手、资金流向串成动态图,异常交易在毫秒级触发预警。我们行去年上线的链上存证模块,把每笔数字人民币流转记录锚在链上,事后审计直接从链上拉取,省掉大量人工对账。
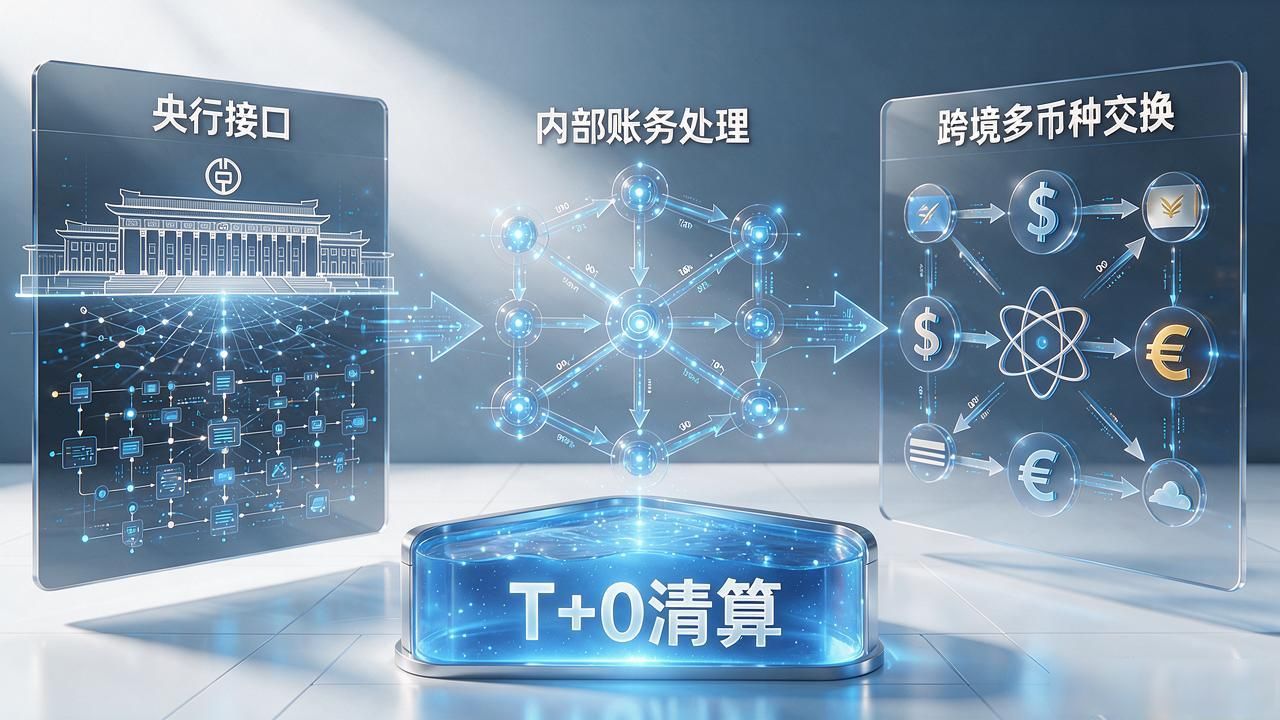
清结算是另一块硬骨头。数字人民币与法币的兑换走央行运营机构接口,但银行内部账务处理逻辑得自己搭。跨境场景更棘手,涉及多币种原子交换,任何一环掉链子就资金滞留。我们给每个币种单独建了结算准备金池,坚持T+0清算,把交割风险压到可接受范围内。
合规层面银行数字货币管理实操:风控怎么搭、清结算怎么跑、合规怎么过,2025年央行数字货币管理办法把银行持牌门槛又提了一截。反洗钱报送、客户身份穿透、跨机构数据共享边界,每条都得写进内控手册。我见过团队合规文件堆到三百页,监管检查时却答不上"数据跨境走了哪条审批流"。合规不是堆文字,是每个节点有人签字、有留痕、可追溯。