

数字货币为什么能绕开SWIFT?15年跨境结算老手说透了
在银行国际结算岗干了十五年,我见过太多因为SWIFT报文延迟两三天导致的资金滞留。数字货币不是来干掉SWIFT的,但它在拆那套correspondent banking的骨架。
很多人以为SWIFT是"转钱"的,其实不是。它只是传报文——告诉中间行"把这笔钱划过去"。一笔汇款从北京到伦敦,中间要经过两到三家代理行,每过一个节点就要扣手续费、等确认。我当年处理过一笔对西非的汇款,走了四个correspondent bank,客户等了六天才到账。
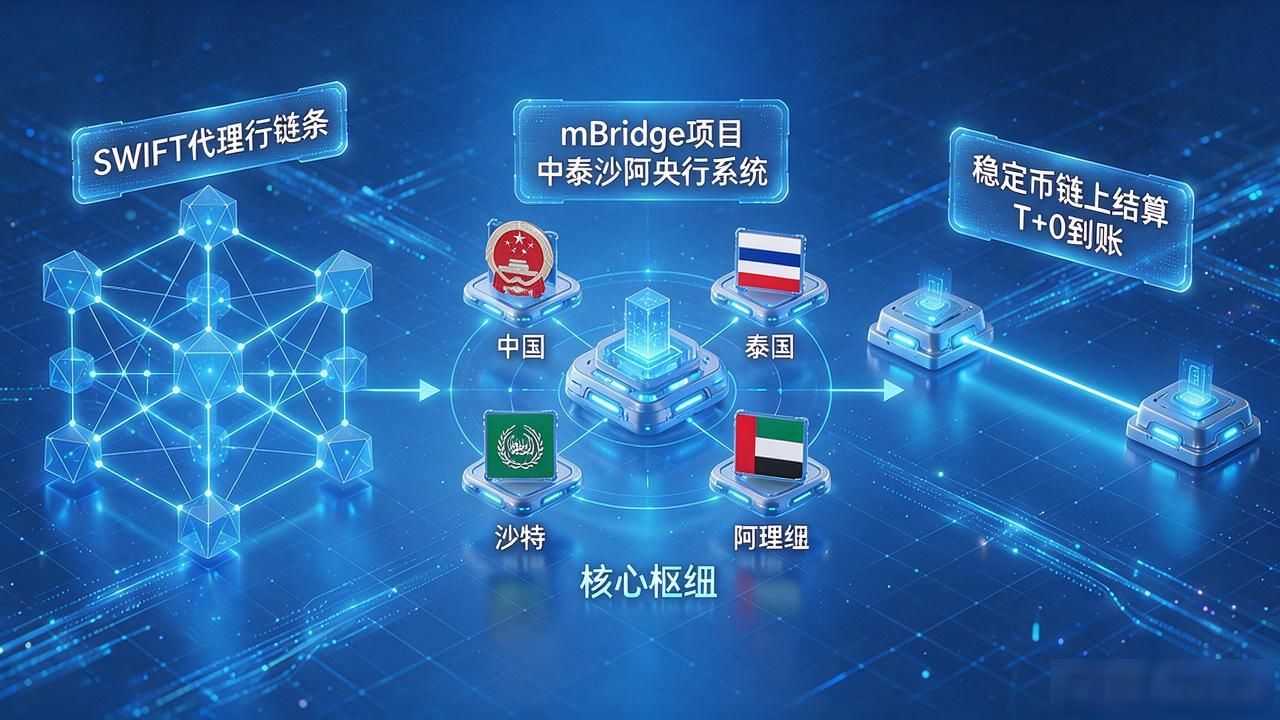
数字货币的逻辑是点对点清算。央行数字人民币参与的mBridge项目,中、泰、沙、阿四国央行系统直接互操作,不需要任何商业银行当中间人。稳定币跨境支付也是类似路径数字货币为什么可以swift数字货币为什么能绕开SWIFT?15年跨境结算老手说透了,发币方和收币方在链上直接结算,T+0到账。这套东西一旦跑通,代理行链条里那几家大银行的"过路费"就没了。
别急着说"SWIFT要完了"。我接触过mBridge的测试环境,监管对接和对手方信任才是真难点。四国央行怎么互认、反洗钱怎么穿透、发生争议谁裁决——这些不是技术能解决的。另外,普通企业跨境贸易还需要信用证、保函这些传统工具,数字货币目前只解决了"值传递",没解决"信任传递"。
所以我的判断是:未来五年SWIFT不会死,但会从"唯一通道"变成"可选通道之一"。那些还在用MT103报文做小额跨境结算的中小外贸企业,早晚会被成本更低、速度更快的数字轨道分流。