

央行数字货币技术准备:银行该改哪些系统?关键难点拆解
央行数字货币的技术准备,远不止"做一个电子钱包"那么简单。从银行核心系统改造到清算链路重构,从密钥管理到隐私计算,每个环节都牵涉底层架构的调整。DCEP的离线支付能力、双层运营架构、可控匿名机制,这些设计直接决定了银行IT团队要动哪些系统、怎么动。
核心改造集中在三块:分布式账本节点的接入,银行侧要部署本地节点并与央行主链同步;离线支付引擎的开发央行数字货币技术准备,要求终端在无网络状态下完成签名验证和余额校验央行数字货币技术准备:银行该改哪些系统?关键难点拆解,这对芯片级安全模块(SE)的算力提出了新要求;清算通道的打通,现有大小额支付系统需要增加DCEP的报文协议和路由规则,双离线支付下的资金轧差是工程上最棘手的部分。
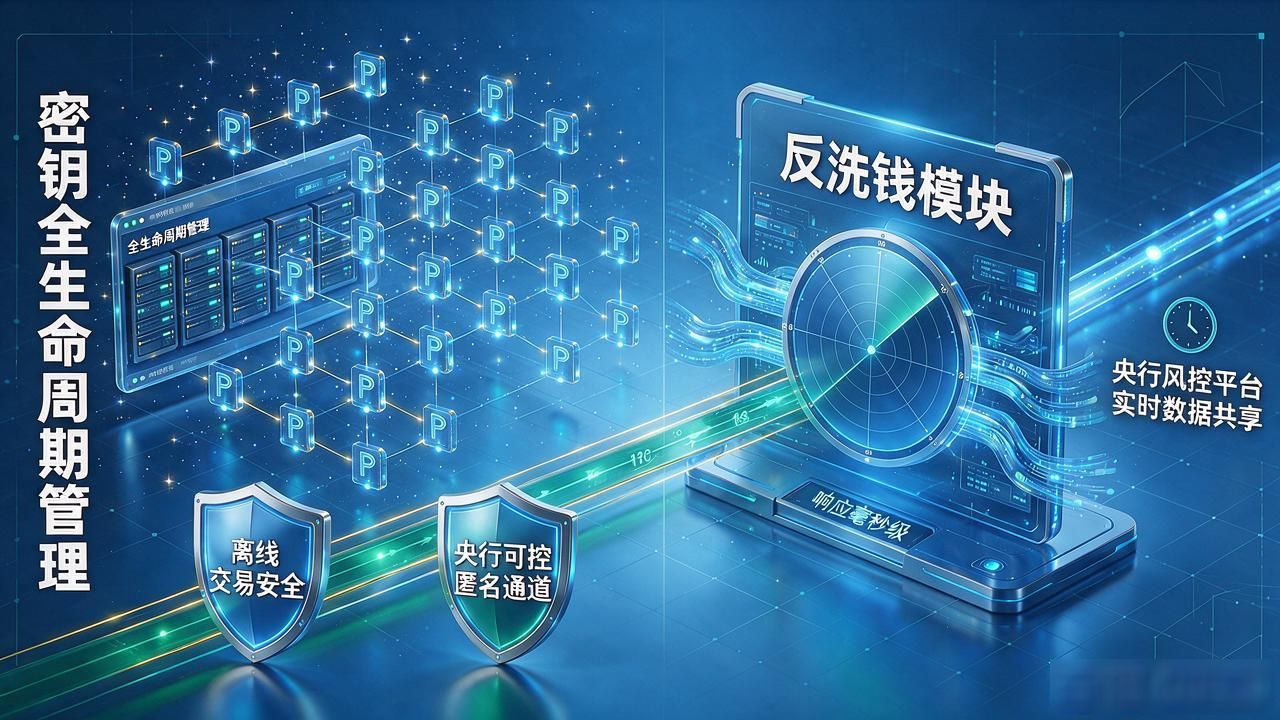
安全合规层面,密钥全生命周期管理是银行最头疼的事。DCEP采用数字签名验证身份,银行作为二级运营机构需要管理海量用户私钥,既要保证离线场景下的交易安全,又要在央行审计时开放可控匿名通道。反洗钱模块也得重新设计,传统的大额异常监控逻辑在逐笔可追踪的架构下,需要和央行风控平台做实时数据共享,响应窗口从T+1压缩到毫秒级。
实际落地中,商户终端的升级成本被严重低估。POS机、ATM、扫码盒全要换装支持SE芯片的新硬件,全国几千万台设备的改造周期以年计。银行App端同样要重构,把DCEP钱包嵌入现有账户体系,处理法币与数字货币之间的双向兑换、跨机构转账的清算延迟问题。技术准备不是"上线那天才做",而是从试点阶段就持续迭代的工程。